









UPI पर 2,000 तक कोई चार्ज नहीं, लेकिन 2,001 के पेमेंट पर क्या होगा? 10 सवालों में समझिए पूरा नियम...
UPI से ₹2,000 तक पेमेंट करने पर अब बैंक या पेमेंट सिस्टम प्रोवाइडर कोई डायरेक्ट या इनडायरेक्ट चार्ज नहीं लगा सकते। लेकिन ₹2,001, ₹5,000 या ₹10,000 के UPI पेमेंट का क्या होगा? क्या MDR लगेगा, ग्राहक पर क्या असर पड़ेगा और P2P पेमेंट फ्री रहेगा? 10 सवाल-जवाब में समझिए पूरा मामला।
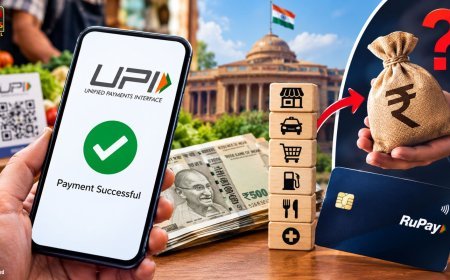
आप रोज चाय, किराना, सब्जी, कैब या ऑनलाइन खरीदारी के लिए UPI से पेमेंट करते हैं, तो आपके लिए बड़ी राहत की खबर है। केंद्र सरकार ने साफ कर दिया है कि ₹2,000 तक के UPI पेमेंट पर बैंक या पेमेंट सिस्टम प्रोवाइडर किसी तरह का डायरेक्ट या इनडायरेक्ट चार्ज नहीं लगा सकते। यही नियम RuPay से जुड़े डेबिट कार्ड पेमेंट पर भी लागू होगा। वित्त मंत्रालय ने 14 सितंबर को नोटिफिकेशन जारी कर UPI से ₹2,000 तक के ट्रांजैक्शन और RuPay-powered डेबिट कार्ड को ऐसे इलेक्ट्रॉनिक पेमेंट मोड के तौर पर स्पष्ट किया है, जिन पर कोई चार्ज नहीं लगाया जा सकता। यह फैसला Payment and Settlement Systems Act, 2007 की धारा 10A के तहत लिया गया है। लेकिन यहीं से एक बड़ा सवाल खड़ा होता है। अगर ₹2,000 तक का UPI पेमेंट पूरी तरह फ्री रहेगा, तो ₹2,001, ₹5,000 या ₹10,000 के पेमेंट का क्या होगा? क्या उस पर MDR यानी Merchant Discount Rate लग सकता है? क्या ग्राहक की जेब पर इसका असर पड़ेगा? और अगर आप किसी दोस्त या परिवार के सदस्य को ₹10,000 भेजते हैं, तो क्या आपको भी कोई फीस देनी होगी? इन सभी सवालों का जवाब आसान भाषा में समझिए।
सबसे पहले जानिए सरकार ने क्या साफ किया
सरकार की नई अधिसूचना के मुताबिक ₹2,000 तक के UPI ट्रांजैक्शन पर बैंक या सिस्टम प्रोवाइडर किसी व्यक्ति से सीधे या अप्रत्यक्ष रूप से कोई चार्ज नहीं ले सकता। यह सुरक्षा भुगतान करने वाले और भुगतान प्राप्त करने वाले दोनों पर लागू होती है। इसके अलावा RuPay-powered डेबिट कार्ड से होने वाले पेमेंट को भी इस व्यवस्था में शामिल किया गया है। यानी ₹2,000 तक के इन पेमेंट पर बैंक या सिस्टम प्रोवाइडर फीस नहीं लगा सकते।
2,000 की लिमिट UPI की नई पेमेंट लिमिट नहीं है
यहां सबसे बड़ा कन्फ्यूजन ₹2,000 की रकम को लेकर है। सरकार ने UPI से पैसे भेजने की अधिकतम सीमा ₹2,000 नहीं की है। आप पहले की तरह इससे ज्यादा रकम भी UPI से भेज सकते हैं। ₹2,000 का आंकड़ा सिर्फ उस सीमा को बताता है, जिसके भीतर पेमेंट पर कानूनी तौर पर चार्ज नहीं लगाया जा सकता। यानी ₹2,000 तक का UPI पेमेंट फ्री रहने की गारंटी है। इससे ज्यादा रकम भेजने पर फिलहाल अपने आप कोई फीस नहीं कट रही है।
अब 10 सवाल-जवाब में समझिए पूरा मामला...
सवाल 1: क्या ₹2,000 UPI पेमेंट की नई लिमिट है?
जवाब: नहीं। ₹2,000 UPI की नई ट्रांजैक्शन लिमिट नहीं है। यह सिर्फ चार्ज से जुड़ी सीमा है। आप इससे ज्यादा रकम UPI से भेज सकते हैं। नई अधिसूचना का मतलब यह है कि ₹2,000 तक के UPI पेमेंट पर बैंक या सिस्टम प्रोवाइडर सीधे या अप्रत्यक्ष रूप से कोई चार्ज नहीं लगा सकते।
सवाल 2: अगर मुझे ₹2,500, ₹5,000 या ₹10,000 का UPI पेमेंट करना है तो क्या फीस लगेगी?
जवाब: अभी नहीं। सिर्फ ₹2,000 से ज्यादा का पेमेंट करने से अपने आप कोई फीस नहीं कटेगी। सरकार ने फिलहाल इन पेमेंट पर कोई नई फीस लागू नहीं की है। हालांकि बड़े मर्चेंट पेमेंट पर भविष्य में MDR की व्यवस्था लाई जा सकती है। सरकार ने पहले ही संकेत दिया है कि अगर ऐसा हुआ तो यह सीमित श्रेणी के बड़े मर्चेंट ट्रांजैक्शन पर लागू हो सकता है और रोजमर्रा के सामान्य पेमेंट को फ्री रखने का प्रयास रहेगा।
सवाल 3: ₹2,000 से ज्यादा के UPI पेमेंट को लेकर चर्चा क्यों शुरू हुई?
इसकी वजह 2026 में कानून में किया गया बदलाव है। Taxation and Other Laws Amendment Act, 2026 के बाद UPI पर भविष्य में MDR लगाने की संभावना को लेकर चर्चा शुरू हुई। दरअसल UPI का इस्तेमाल अब छोटे पेमेंट से लेकर बड़े कारोबारी लेनदेन तक हो रहा है। वित्त वर्ष 2025-26 में UPI पर 24,162 करोड़ से ज्यादा ट्रांजैक्शन हुए और इनकी कुल वैल्यू करीब ₹314 लाख करोड़ रही। यही वजह है कि बड़े मर्चेंट पेमेंट पर चार्ज की संभावना को लेकर कारोबारियों और ग्राहकों के बीच चर्चा तेज हुई।
सवाल 4: अगर मैं दोस्त या परिवार के किसी सदस्य को ₹5,000 या ₹10,000 भेजूं तो क्या फीस लगेगी?
जवाब: नहीं। यहां Person-to-Person यानी P2P पेमेंट को समझना जरूरी है। अगर आप अपने दोस्त, भाई, परिवार के सदस्य या किसी दूसरे व्यक्ति के बैंक अकाउंट में UPI से ₹5,000 या ₹10,000 भेजते हैं, तो इस फैसले का सीधा असर नहीं पड़ेगा। सरकार ने भी स्पष्ट किया है कि सामान्य P2P UPI पेमेंट फ्री रहेंगे।
सवाल 5: फिर संभावित फीस किन पेमेंट पर लग सकती है?
जवाब: मुख्य चर्चा Merchant-to-Merchant नहीं बल्कि Person-to-Merchant यानी P2M पेमेंट को लेकर है। जब आप किसी दुकान, ऑनलाइन प्लेटफॉर्म, कंपनी या सर्विस प्रोवाइडर को UPI से पेमेंट करते हैं, तो वह मर्चेंट ट्रांजैक्शन होता है। भविष्य में MDR की व्यवस्था बनी तो इसी तरह के चुनिंदा बड़े कारोबारी पेमेंट इसके दायरे में आ सकते हैं। फिलहाल ऐसा कोई सामान्य नियम लागू नहीं हुआ है कि ₹2,000 से ऊपर के हर UPI पेमेंट पर फीस देनी होगी।
सवाल 6: MDR क्या होता है?
जवाब: MDR यानी Merchant Discount Rate। आसान भाषा में समझें तो डिजिटल पेमेंट स्वीकार करने की सुविधा के बदले पेमेंट सिस्टम से जुड़ा शुल्क। कार्ड पेमेंट में MDR की व्यवस्था पहले से मौजूद है। UPI में लंबे समय से Zero MDR व्यवस्था रही है। सरकार ने छोटे व्यापारियों के लिए कम मूल्य वाले UPI पेमेंट को बढ़ावा देने के लिए प्रोत्साहन योजना भी चलाई है। वित्त वर्ष 2024-25 की योजना में छोटे व्यापारियों को ₹2,000 तक के UPI P2M ट्रांजैक्शन पर 0.15 प्रतिशत इंसेंटिव दिया गया था।
सवाल 7: क्या ₹2,001 के हर पेमेंट पर MDR लगेगा?
जवाब: जरूरी नहीं। अभी ऐसा कोई नियम नहीं है कि ₹2,001 का पेमेंट करते ही MDR कट जाएगा। सरकार की ओर से भविष्य में अगर MDR की व्यवस्था बनाई जाती है, तो उसकी सीमा, दर और किन मर्चेंट पेमेंट पर यह लागू होगा, यह अलग से तय किया जाएगा। इसलिए फिलहाल ₹2,001, ₹5,000 या ₹10,000 का UPI पेमेंट करते समय यह मान लेना सही नहीं है कि उस पर अपने आप कोई फीस लग जाएगी।
सवाल 8: अगर MDR लागू हुआ तो पैसा ग्राहक देगा या दुकानदार?
जवाब: MDR मुख्य रूप से मर्चेंट से जुड़ा शुल्क होता है। यानी सीधे तौर पर इसका असर पेमेंट स्वीकार करने वाले दुकानदार या कारोबारी की लागत पर पड़ सकता है। लेकिन कारोबारी की लागत बढ़ने पर वह इसे अपने बिजनेस खर्च में शामिल कर सकता है। आगे इसका असर सामान या सेवा की कीमत पर पड़ेगा या नहीं, यह बाजार और सरकार की अंतिम व्यवस्था पर निर्भर करेगा।
सवाल 9: सरकार UPI पर चार्ज की चर्चा क्यों कर रही है?
जवाब: UPI का इस्तेमाल बहुत तेजी से बढ़ा है और इसके पीछे बड़ा डिजिटल इंफ्रास्ट्रक्चर काम करता है। साइबर सुरक्षा, तकनीकी अपग्रेड, सर्वर और पेमेंट सिस्टम को लगातार मजबूत रखने में खर्च होता है। सरकार का कहना है कि UPI को लंबे समय तक सुरक्षित, सस्ता और टिकाऊ बनाए रखना जरूरी है। साथ ही सरकार ने स्पष्ट किया है कि आम नागरिकों के रोजमर्रा के UPI पेमेंट को महंगा बनाने का उद्देश्य नहीं है।
सवाल 10: क्या UPI पूरी तरह फ्री रहेगा?
जवाब: आम यूजर के छोटे और रोजमर्रा के पेमेंट के मामले में फिलहाल राहत बरकरार है। ₹2,000 तक के UPI पेमेंट पर अब कानूनी तौर पर कोई डायरेक्ट या इनडायरेक्ट चार्ज नहीं लगाया जा सकता। P2P UPI पेमेंट भी फ्री रहने की बात सरकार ने स्पष्ट की है। भविष्य में अगर MDR आता है तो उसकी व्यवस्था मुख्य रूप से सीमित बड़े मर्चेंट ट्रांजैक्शन को ध्यान में रखकर की जा सकती है। उसकी अंतिम सीमा और दर अभी तय नहीं है।
सरकार ने UPI को फ्री रखने के लिए पहले क्या किया?
UPI को बढ़ावा देने के लिए सरकार ने 2021-22 से प्रोत्साहन योजनाओं के जरिए पेमेंट इकोसिस्टम को सपोर्ट किया। सरकारी आंकड़ों के मुताबिक इस व्यवस्था के तहत 2021-22 से 2024-25 के बीच कुल ₹8,276 करोड़ का बजटीय समर्थन दिया गया। वित्त वर्ष 2024-25 में कम मूल्य वाले BHIM-UPI P2M ट्रांजैक्शन को बढ़ावा देने के लिए ₹1,500 करोड़ की प्रोत्साहन योजना को मंजूरी दी गई थी। इसमें छोटे व्यापारियों को ₹2,000 तक के UPI ट्रांजैक्शन पर 0.15 प्रतिशत इंसेंटिव दिया गया।
UPI का नेटवर्क कितना बड़ा हो चुका है?
आज UPI सिर्फ शहरों में इस्तेमाल होने वाला पेमेंट सिस्टम नहीं रह गया है। यह छोटे दुकानदारों, रेहड़ी-पटरी वालों, कैब ड्राइवरों, ऑनलाइन कारोबार और बड़े मर्चेंट तक पहुंच चुका है। जून 2026 तक करीब 55.49 करोड़ यूजर्स UPI प्लेटफॉर्म पर जुड़े थे। वित्त वर्ष 2025-26 में UPI पर 24,161.69 करोड़ ट्रांजैक्शन हुए, जिनकी कुल वैल्यू ₹314.23 लाख करोड़ रही। जुलाई 2026 में UPI ने एक और रिकॉर्ड बनाया। सिर्फ एक महीने में 2,365.8 करोड़ ट्रांजैक्शन हुए, जिनकी कुल वैल्यू करीब ₹29.87 लाख करोड़ रही। उस समय UPI से 741 बैंक जुड़े हुए थे। वित्त वर्ष 2025-26 में देश के डिजिटल पेमेंट में UPI की हिस्सेदारी करीब 84 प्रतिशत रही।
बड़े पेमेंट का आंकड़ा क्यों अहम है?
UPI पर कुल ट्रांजैक्शन की संख्या में बड़े पेमेंट की हिस्सेदारी कम है, लेकिन उनकी कुल रकम बहुत ज्यादा है। यही वजह है कि MDR को लेकर चर्चा मुख्य रूप से बड़े कारोबारी ट्रांजैक्शन के आसपास है। अगर भविष्य में बड़े मर्चेंट पेमेंट पर मामूली MDR लागू किया जाता है, तो सरकार के सामने चुनौती यह होगी कि UPI की लागत को टिकाऊ बनाया जाए, लेकिन छोटे दुकानदारों और आम ग्राहकों पर इसका बोझ न पड़े।
राहुल गांधी ने उठाया सवाल, BJP ने बताया गलत
UPI पर संभावित MDR को लेकर राजनीतिक बहस भी शुरू हो चुकी है। राहुल गांधी ने आरोप लगाया कि सरकार चुपचाप UPI पर फीस लगाने का रास्ता खोल रही है। उन्होंने सवाल उठाया कि अगर दुकानदार पर फीस आएगी तो उसका असर आखिरकार ग्राहक पर पड़ सकता है। इसके जवाब में BJP नेता अमित मालवीय ने राहुल गांधी के दावे को गलत बताया। सरकार की ओर से पहले भी कहा गया है कि आम नागरिकों के रोजमर्रा के UPI पेमेंट फ्री रहेंगे और अगर भविष्य में MDR की व्यवस्था आती है तो यह सीमित बड़े मर्चेंट ट्रांजैक्शन तक रखी जाएगी।
UPI कैसे काम करता है?
UPI यानी Unified Payments Interface एक ऐसा डिजिटल पेमेंट सिस्टम है, जिसके जरिए अलग-अलग बैंक अकाउंट को एक ही इंटरफेस से जोड़ा जा सकता है। यूजर अपनी UPI ID या मोबाइल नंबर जैसे विकल्पों के जरिए पैसे भेज और प्राप्त कर सकता है। इसके लिए हर बार बैंक अकाउंट नंबर और IFSC कोड याद रखने की जरूरत नहीं होती। UPI के जरिए सिर्फ पैसे भेजना ही नहीं, बल्कि बिजली-पानी जैसे यूटिलिटी बिल का भुगतान, ऑनलाइन खरीदारी, दुकानों पर QR कोड से पेमेंट और कई दूसरी सेवाओं के लिए भुगतान किया जा सकता है। यही वजह है कि UPI अब भारत में डिजिटल पेमेंट का सबसे बड़ा माध्यम बन चुका है। जुलाई 2026 में अकेले 2,365.8 करोड़ UPI ट्रांजैक्शन हुए और कुल वैल्यू करीब ₹29.87 लाख करोड़ रही।
आम यूजर को अभी क्या समझना चाहिए?
सीधी बात यह है कि ₹2,000 तक के UPI पेमेंट पर अभी कोई चार्ज नहीं लगाया जा सकता। ₹2,000 से ज्यादा के पेमेंट पर भी फिलहाल कोई नई फीस लागू नहीं हुई है। अगर आप किसी दोस्त या परिवार के सदस्य को ₹5,000 या ₹10,000 भेजते हैं, तो आपको MDR नहीं देना है। भविष्य में अगर बड़े मर्चेंट पेमेंट पर MDR की व्यवस्था आती है, तभी उस पर नए नियम लागू होंगे। इसलिए अभी UPI इस्तेमाल करने वाले आम ग्राहक के लिए सबसे जरूरी बात यही है कि ₹2,000 तक के UPI पेमेंट पर सरकार ने फीस की संभावना को पूरी तरह साफ कर दिया है। बड़े मर्चेंट पेमेंट पर आगे क्या व्यवस्था बनती है, उसकी तस्वीर सरकार के अगले नियमों से स्पष्ट होगी।
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0